2026-06-08
2026年液冷赛道最真实的产业现状,并非技术迭代升级,而是CDU赛道爆发的非理性入局热潮。传统制冷、流体设备企业持续扩产,声学制造、工控装备、电子代工等跨界玩家批量进场,大量初创团队也扎堆卡位。一时间CDU成为算力基建赛道入局最快、热度最高、争议最突出的细分领域。
市面上多数行业内容,普遍将本轮热潮简单归结为AI风口红利、政策推动,内容高度同质化、缺乏落地洞察。但结合全年项目招标、供应链迭代、一线落地翻车案例来看,企业集中布局CDU绝非盲目跟风,是行业显性红利与隐性窗口期叠加的必然结果。本文跳出通用科普套路,结合2026年最新行业乱象、真假技术壁垒、内卷现状,深度拆解CDU赛道爆发的底层逻辑与终局走势。
液冷能够快速规模化普及,并非行业主观技术偏好,而是风冷散热体系彻底无法适配AI高密算力的被动替代。近两年高端AI芯片功耗断崖式上涨,直接击穿风冷物理极限,再叠加能效政策红线、长期运营成本劣势,液冷彻底摆脱备选身份,成为智算中心、超算中心的唯一合规、可用散热方案。
当前商用主流AI整机柜功耗稳定在100kW–280kW区间,GB200 NVL72高密算力集群单机柜功耗突破280kW,下一代芯片架构功耗还将持续攀升。反观风冷散热,受空气换热效率、风道结构、机房环境限制,25kW/柜是稳定运行的绝对极限。一旦突破该阈值,机房PUE会大幅失控,同时伴随散热不均、芯片高频降频、服务器宕机等核心问题,完全无法满足当前AI算力集群7×24小时稳定运行的基本要求。
物理属性的差距,让液冷具备天然替代优势。液体换热效率、热容量远超空气,可稳定承载超高密算力散热需求,将机房PUE严控在1.1以内。目前国内新建高端智算中心、国家级超算中心,已实现液冷100%全覆盖。政策端的硬性约束进一步锁死风冷生存空间,东数西算八大枢纽节点严控PUE≤1.2,北上广深等核心城市全面禁止新建风冷高能耗数据中心,风冷新增市场基本宣告终结。
从商业落地维度来看,液冷全生命周期成本优势已彻底碾压风冷。虽然设备初期投入略有上浮,但能直接降低30%–50%的散热能耗,大幅减少设备故障、停机损失与运维人工成本。大型液冷智算中心投资回收期仅1.5–2年,远优于风冷系统,市场化替代趋势完全不可逆。
行业普遍存在一个致命认知误区:认为CDU只是水泵、换热器、传感器的简单组装,技术门槛极低。但一线落地场景反复验证,CDU硬件采购门槛低,但系统稳定、动态适配、安全防护的工程壁垒极高。在整套液冷体系中,冷板负责终端吸热、管路负责流体传输,唯有CDU是整系统的调控中枢与安全屏障,直接决定机房PUE、散热均匀度与设备运行安全。
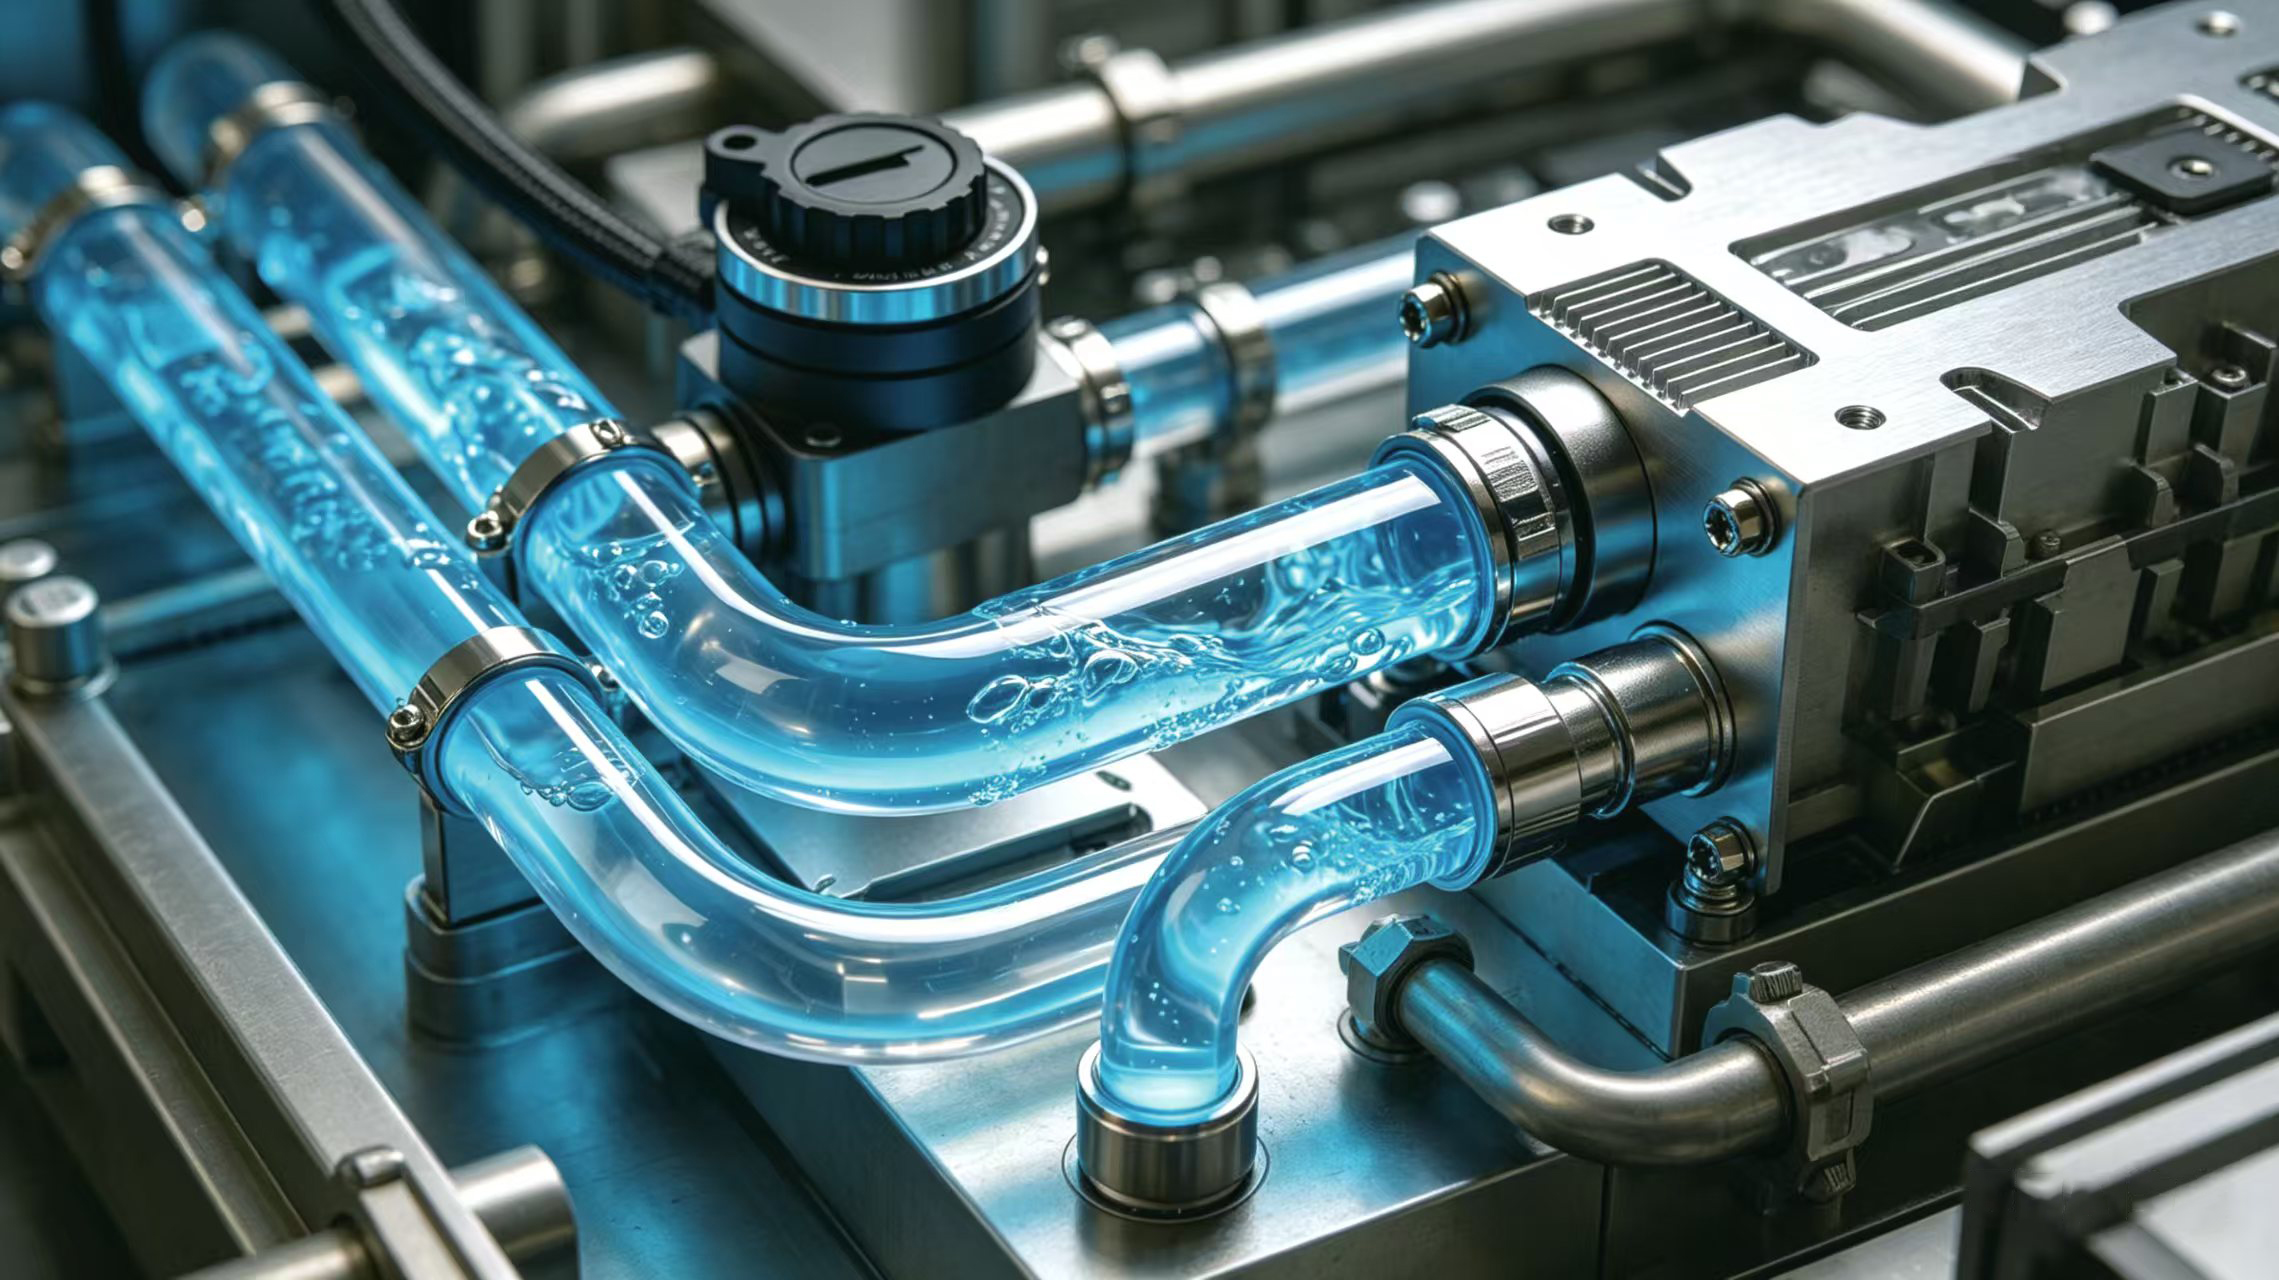
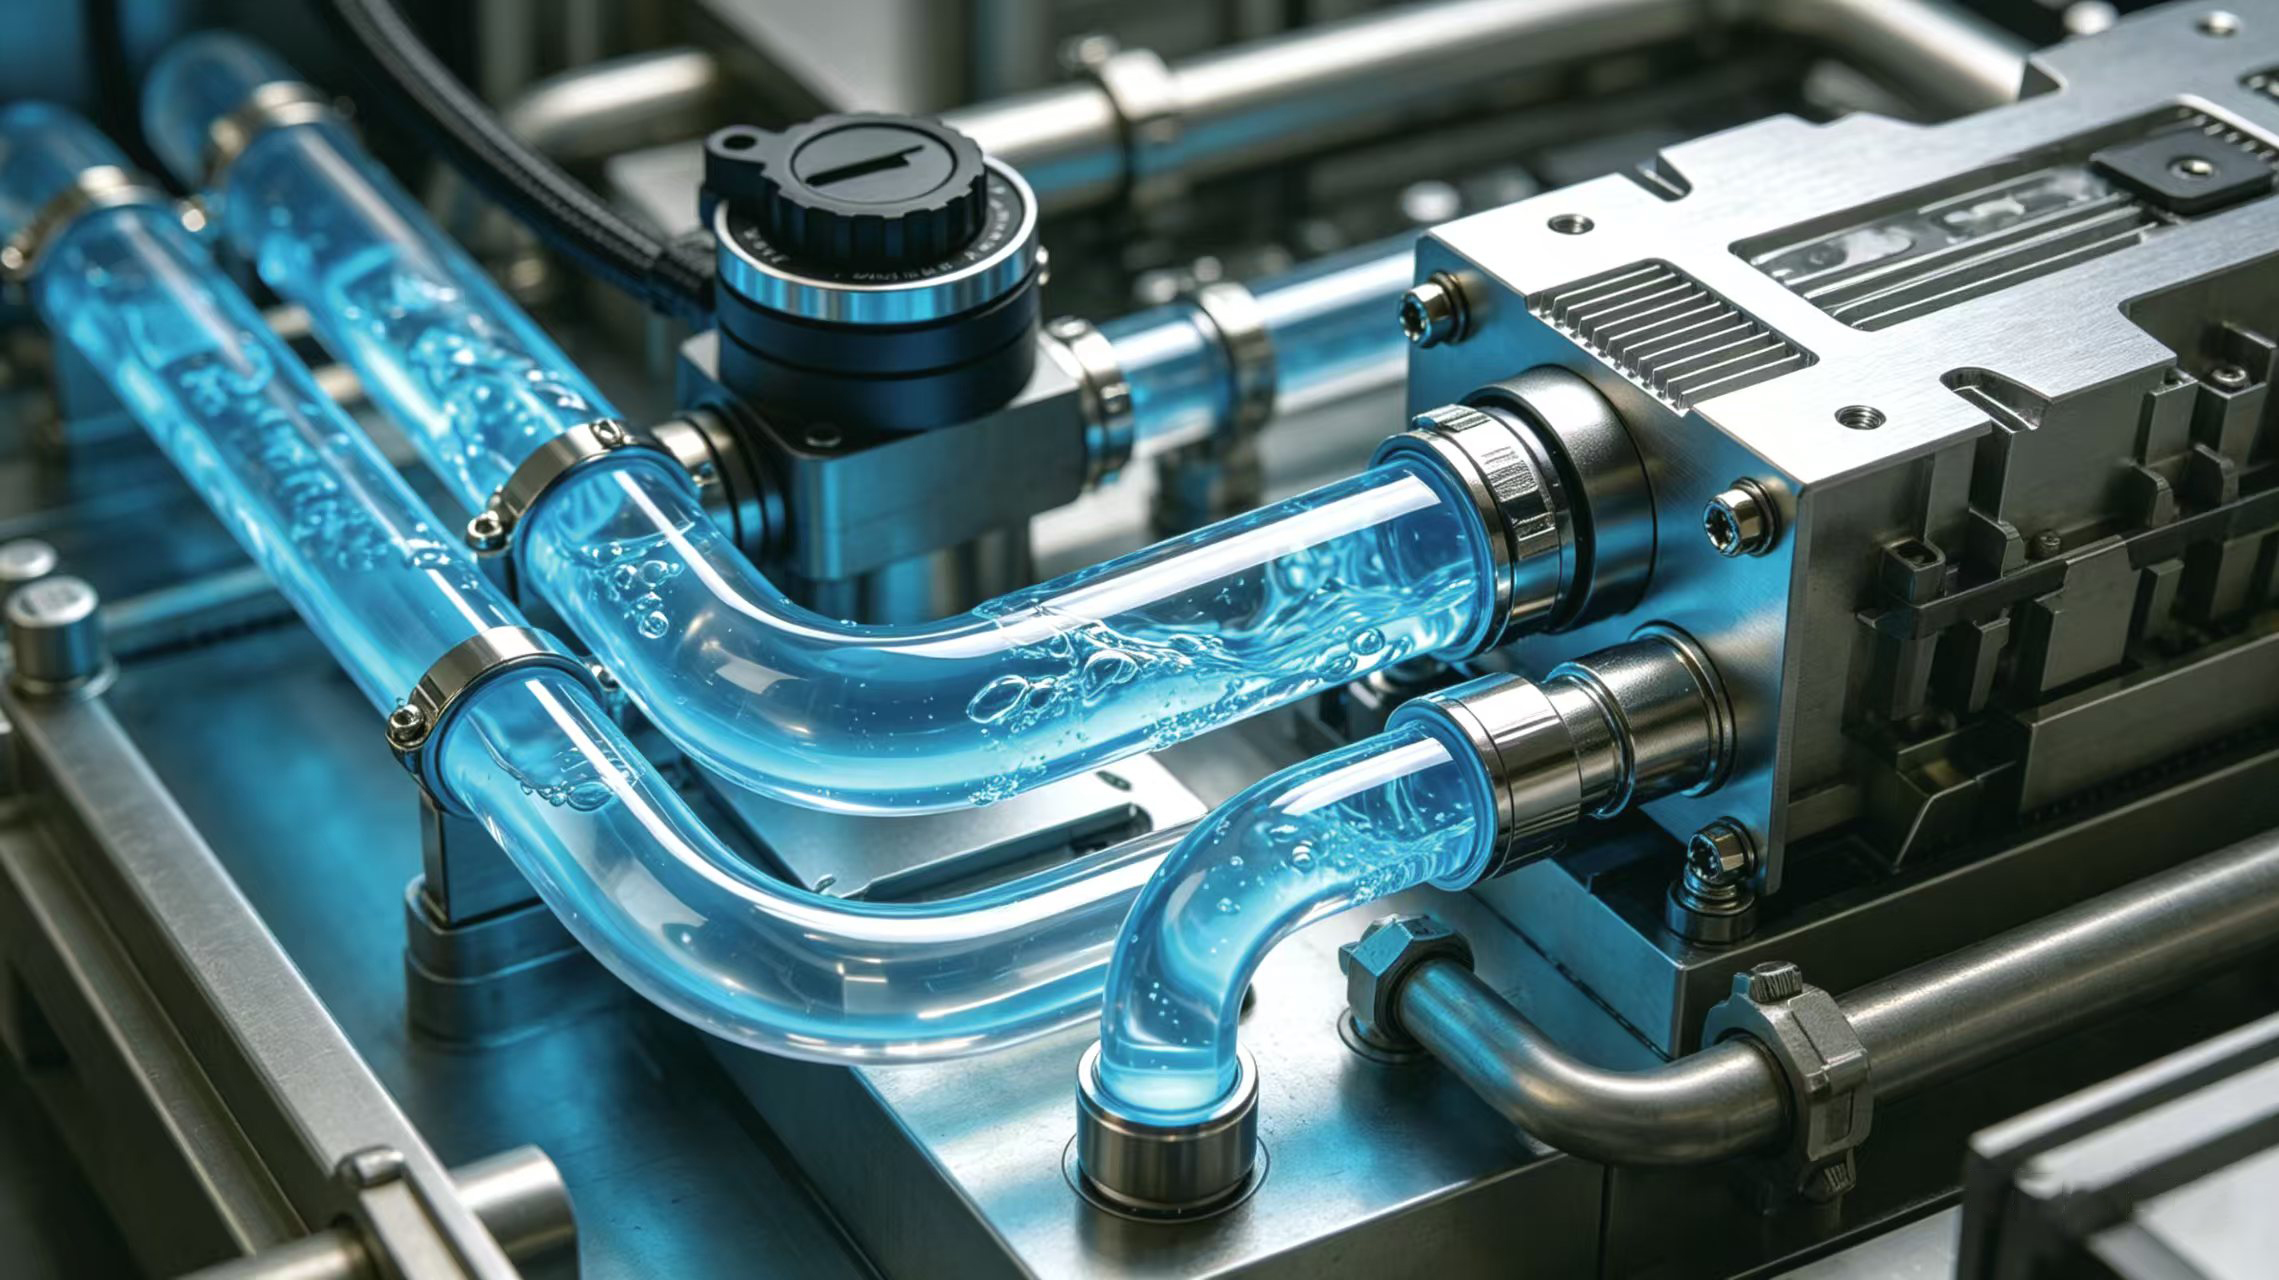
CDU采用行业通用的双回路换热架构,核心逻辑清晰:一次侧对接机房集中冷水机组,获取基础冷量;二次侧通过变频循环系统,将低温冷却液精准输送至服务器冷板,吸收芯片热量后回流换热,形成闭环运行。区别于传统定频散热设备,AI算力负载波动极大,瞬时功耗差距悬殊,新一代合规CDU必须具备动态调节流量、压力、温度的能力,实现按需供冷,这也是普通组装式产品最大的短板。
一套可落地、高可靠的商用CDU,核心由四大功能模块组成,真正的差距藏在工程调试细节中。换热模块采用316L不锈钢板式换热器,保障95%以上换热效率,适配多品类冷却液,兼顾耐腐蚀、耐高压特性;动力模块标配1+1水泵热备冗余,支持不停机自动切换,实现全区间流量可调,杜绝算力波动带来的散热失衡;智能控制模块是核心差异化壁垒,依托高精度传感与自研算法,实现参数精准调控,支持故障自诊断与远程运维;安全防护模块集成多级过滤、自动补液、稳压、漏液监测装置,将年漏液率严控在0.02%以内,解决液冷行业最大的落地痛点。
基于不同落地场景,CDU已形成清晰的产品分层,各赛道竞争逻辑完全不同。70–200kW行内式CDU适配GB200等高密AI机柜,技术门槛、毛利率最高,是头部智算中心刚需产品;2.2–2.6MW集中式CDU适配十万千瓦级大型算力集群,规模化成本优势突出,主打国资枢纽项目;30–70kW液气式CDU无需外接冷冻水,部署灵活,主要服务老旧机房风冷改造市场,也是目前低端内卷最严重的赛道。
2026年CDU赛道涌入海量跨界玩家,绝非单纯跟风炒作。本质是相较于液冷其他环节,CDU同时具备刚需确定、落地门槛友好、盈利质量优质、格局空白四大核心优势,是当前算力基建赛道为数不多的确定性掘金入口,也是大量企业跨界破局的最优选择。
第一,下游刚需无周期波动,行业增量实打实落地。不同于消费电子、传统制造业的周期性起伏,AI算力扩容是国家级长期战略,新建智算中心100%标配液冷,有机柜扩容、有机房改造,就有CDU刚性需求。2026年国内CDU市场同比增速超60%,增量全部来自真实项目落地,无泡沫虚增,赛道确定性远超绝大多数实体行业。
第二,CDU是液冷全链条唯一适合新玩家切入的核心赛道,错位优势明显。液冷上游微通道冷板属于精密加工领域,需要专用产线、微米级加工工艺、高焊接良率,重资产、长周期,新玩家难以快速突破;浸没式液冷对系统集成、场景适配、流体管控要求极高,工程积累门槛深厚。唯独CDU核心元器件供应链成熟,无需重资产投入产线,新玩家仅需攻克系统集成、流体调试、控制算法,3–6个月即可完成产品落地,是跨界企业切入算力赛道的最短路径。
第三,行业盈利结构优质,抗风险能力远超传统制造。当前实体行业普遍陷入薄利内卷,而CDU赛道盈利分层清晰:低端改造机型毛利率15%–20%,适配AI高密算力的70kW以上高端机型、兆瓦级集中式机型,毛利率稳定在30%–40%。同时CDU采用订单式生产,无大额库存积压,项目回款稳定,叠加地方专项政策补贴,综合盈利质量、抗风险能力极具优势。
第四,行业格局未定,国产替代最后窗口期倒逼企业集中卡位。过去国内高端CDU市场长期被维谛、施耐德等海外品牌垄断,但海外产品定价高、交付周期长达8–12周,完全无法适配国内算力项目快速建设、快速投产的节奏。目前国内市场高度分散,头部企业市占率不足20%,暂无绝对垄断龙头。2026–2027年是行业标准落地、客户认证定型的关键周期,一旦格局固化,新玩家再无入场机会,这也是本轮集中入局的核心底层逻辑。
从整套液冷系统的价值拆分来看,CDU牢牢占据核心地位,是产业链盈利与规模的双重支柱。行业通用价值结构中,精密冷板占比35%,CDU紧随其后占比30%–35%,两大核心设备包揽超七成产业价值,远超管路、快接头、冷却液、辅材运维等配套环节。无论是单台设备价值量、技术附加值,还是项目盈利空间,CDU都是液冷赛道的核心价值高地。
市场规模增量持续爆发,2026年全球液冷整体市场规模突破170亿美元,对应CDU市场规模约58–60亿美元;国内市场增速领跑全球,CDU年度规模突破70亿元,同比增速超65%。随着全国AI算力集群持续扩容、存量风冷机房改造浪潮全面开启,2027年国内CDU市场有望突破百亿规模,正式迈入高速增长的黄金周期。
在资本市场维度,CDU具备标准化量产、可快速复制、客户粘性强、技术迭代稳定的核心优势,能够持续为企业创造稳定营收与利润增量,估值溢价显著。目前国内头部液冷企业的市值增长,核心驱动力均来自CDU高端产品放量,是公认的赛道优质资产。
大量新玩家涌入后,CDU低端市场已陷入严重同质化价格战,行业彻底告别野蛮生长的红利期。未来赛道竞争不再比拼谁能快速组装产品,而是聚焦硬件适配、智能算法、工程稳定性、规模化交付的综合能力,行业洗牌速度持续加快,四大迭代趋势已成定局。
产品功率持续升级,低端小功率机型加速出清。传统30–50kW适配普通机房的小功率CDU,已无法匹配AI算力需求,逐步被市场边缘化。70–200kW行内式CDU成为高端AI机房标配,2.2–2.6MW集中式CDU在大型算力集群快速普及,全行业产品研发、迭代、落地全面向超高密算力场景倾斜。
产品智能化深度升级,告别传统固定参数运行模式。无自适应能力的老式定频CDU能耗高、适配性差,逐步退出主流市场。新一代CDU搭载自研智能调控算法与CFD流体仿真技术,可根据芯片实时功耗动态调节流量、温度、压力,散热适配误差控制在±3%以内,综合节能30%以上,同时具备故障预判、远程运维、无人值守能力,智能化成为高端产品核心标配。
行业标准持续统一,加速淘汰无研发能力的低端产能。依托ODCC、OCP等行业通用标准,CDU的外形尺寸、安装接口、通信协议逐步规范化,彻底解决不同厂商设备不兼容、集成难度大的行业痛点。标准化落地后,仅靠低价组装、无自研能力的小玩家将快速出局,行业集中度持续提升。
设备走向集成轻量化,适配算力项目快节奏落地。当前算力项目普遍具备建设周期短、投产速度快的特点,传统分体式CDU安装繁琐、适配性差。新一代产品采用高度模块化集成设计,体积更小、承重更低、安装便捷,可同时适配新建机房和存量改造场景,实现短周期快速部署,贴合行业高速建设节奏。
2026年CDU全民入局的产业现象,是算力硬件迭代、政策合规约束、全周期成本优化、国产替代窗口期四重红利共振的必然结果,并非资本炒作的行业泡沫。风冷全面退出高密算力场景,液冷成为算力基建刚需,而CDU作为液冷系统的核心调控与安全中枢,集齐强刚需、高毛利、低入局门槛、超大市场空间四大优势,成为当下算力基建赛道的最优入局切口。
短期来看,新玩家持续涌入会进一步加剧低端市场价格内卷,行业整体低端毛利持续承压;但中长期维度,纯组装、无核心算法、无头部客户认证、无规模化交付能力的企业,终将被市场快速淘汰。未来行业核心壁垒将集中在高功率硬件适配、智能控制算法、稳定量产交付、头部生态认证四大维度。2026–2027年是CDU行业格局固化的最后窗口期,率先完成技术、产能、客户卡位的企业,将长期享受行业扩容与国产替代的双重红利,在行业洗牌中站稳头部席位。


